Helge Zurbrüggen, Wirtschaftsprüfer | Stand: 15. November 2026
Für die E-Rechnung in Odoo ab 2027 gilt: Wer 2026 mehr als 800.000 Euro Gesamtumsatz erzielt, muss für Leistungen an inländische Unternehmer ab dem 1. Januar 2027 grundsätzlich E-Rechnungen ausstellen; ab 2028 gilt das grundsätzlich für alle. Odoo kann diese Rechnungen erzeugen und über Peppol übermitteln. Damit der Prozess ordnungsgemäß läuft, müssen Stammdaten, Formate, Berechtigungen und Aufbewahrung geprüft sein. Die E-Rechnung macht Rechnungsdaten maschinenlesbar. Richtig macht sie sie nicht: Steuerung, Abschluss und Betriebsprüfung sind nur so belastbar wie die Buchhaltung darunter.
Wer muss ab wann E-Rechnungen ausstellen?
Eine E-Rechnung ist nach § 14 Abs. 1 Satz 3 UStG eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht. Eine PDF-Datei per E-Mail ist eine „sonstige Rechnung“.
Die Pflicht betrifft Leistungen an andere Unternehmer für deren Unternehmen, wenn beide im Inland ansässig sind und der Umsatz nicht nach § 4 Nr. 8 bis 29 UStG steuerfrei ist (§ 14 Abs. 2 Satz 2 Nr. 1 UStG). Der Übergang nach § 27 Abs. 38 UStG knüpft an zwei Zeitpunkte an: wann der Umsatz ausgeführt und bis wann die Rechnung übermittelt wird. Für die Grenze zählt der Gesamtumsatz nach § 19 Abs. 2 UStG des Vorjahres.
| Umsatz ausgeführt | Rechnung übermittelt | Wer | Was gilt |
|---|---|---|---|
| 2025 oder 2026 | bis 31.12.2026 | alle | sonstige Rechnung zulässig (Papier; anderes elektronisches Format nur mit Zustimmung des Empfängers) |
| 2027 | bis 31.12.2027 | Gesamtumsatz 2026 höchstens 800.000 Euro | sonstige Rechnung weiter zulässig (wie oben) |
| 2027 | bis 31.12.2027 | alle, bei EDI-Verfahren | EDI-Format mit Zustimmung des Empfängers weiter zulässig |
| 2027 | – | Gesamtumsatz 2026 über 800.000 Euro, ohne EDI | E-Rechnung Pflicht |
| ab 2028 | – | alle (gesetzliche Ausnahmen siehe unten) | E-Rechnung Pflicht |
Zwei Punkte werden in der Praxis leicht übersehen:
- Leistungen im Dezember 2026: Die allgemeine Übergangsregel gilt für Rechnungen, die „bis zum 31. Dezember 2026“ für einen vor dem 1. Januar 2027 ausgeführten Umsatz übermittelt werden (§ 27 Abs. 38 Satz 1 Nr. 1 UStG). Die Regel für 2027 erfasst nur Umsätze, die nach dem 31. Dezember 2026 ausgeführt werden (Nr. 2). Wird eine Dezemberleistung erst im Januar 2027 abgerechnet, greift nach dem Wortlaut keine der beiden Regeln, auch nicht unter 800.000 Euro Gesamtumsatz.
- Anzahlungen und Abschläge: Anzahlungs-, Voraus- und Abschlagsrechnungen, die vor dem Beginn der eigenen E-Rechnungspflicht gestellt werden, müssen nicht als E-Rechnung übermittelt werden, auch wenn Leistung und Zahlung später liegen (BMF-Schreiben vom 15.10.2026, Rn. 2). Die spätere Endrechnung ist eine E-Rechnung; für die Absetzung der Teilentgelte gelten Erleichterungen bis zum 30.06.2030 (Rn. 3 und 4).
Dauerhaft dürfen unter anderem Kleinbetragsrechnungen bis 250 Euro, Fahrausweise und Rechnungen von Kleinunternehmern als sonstige Rechnung übermittelt werden (§ 33 Satz 4, § 34 Abs. 1 Satz 2, § 34a UStDV). Den Empfang von E-Rechnungen müssen alle inländischen Unternehmer seit dem 1. Januar 2025 sicherstellen. Rechtlich kann dafür nach Darstellung von Haufe grundsätzlich ein E-Mail-Postfach ausreichen; für einen belastbaren Prozess müssen zusätzlich Zuständigkeit, Überwachung, Verarbeitung und unveränderte Aufbewahrung geregelt sein.
Welche Formate und Inhalte verlangt die Finanzverwaltung?
Das Format muss der europäischen Norm EN 16931 entsprechen oder vereinbart und mit ihr interoperabel sein (§ 14 Abs. 1 Satz 6 UStG). In der Praxis sind das die XRechnung als reine XML-Datei und ZUGFeRD als PDF mit eingebetteter XML-Datei. ZUGFeRD erfüllt die Anforderungen nach Abschn. 14.1 Abs. 14 UStAE (laut Haufe) erst ab Version 2.0.1 und nicht in den Profilen MINIMUM und BASIC-WL. Bei hybriden Rechnungen ist der strukturierte Teil maßgeblich.
Das BMF-Schreiben vom 15.10.2026 präzisiert den Inhalt:
- Pflichtangaben im strukturierten Teil: Für die Zuordnung der Pflichtangaben nach §§ 14, 14a UStG zu den Feldern der Norm empfiehlt die Finanzverwaltung die Zuordnungstabelle von KoSIT und FeRD (Rn. 8 und 9).
- Leistungsbeschreibung: Leistungsart, -umfang, -gehalt und gegebenenfalls -ort müssen so eindeutig im strukturierten Teil stehen, dass Steuersatz, Leistungsort und Vorsteuerabzug prüfbar sind; Details wie Stundennachweise dürfen in einen eingebetteten Anhang (Rn. 10 bis 12).
- Berichtigungen: Besteht die E-Rechnungspflicht, ist auch die Rechnungsberichtigung als E-Rechnung zu übermitteln (Rn. 20).
- Geschäftsregelfehler: Eine verletzte technische Geschäftsregel macht die Datei umsatzsteuerlich nicht unwirksam; ein Inhaltsfehler liegt nur vor, wenn eine Pflichtangabe betroffen ist (Rn. 22 und 23). Technische Annahmefähigkeit und steuerliche Vollständigkeit sind also getrennt zu beurteilen.
Wie richten Sie Odoo dafür ein?
Odoo erzeugt die E-Rechnung beim Versand und hängt die XML-Datei an; das voreingestellte Format richtet sich laut Odoo-19-Dokumentation nach dem Land des Kunden. Zu trennen sind zwei Entscheidungen: das Rechnungsformat (etwa XRechnung oder ZUGFeRD) und den Übertragungsweg (etwa Peppol oder E-Mail). Odoo bezeichnet das hybride Format als Factur-X; Factur-X und ZUGFeRD 2.x beruhen auf einem gemeinsam entwickelten deutsch-französischen Standard, entscheidend bleibt das tatsächlich verwendete Profil.
| Schritt | Wo in Odoo 19 | Worauf Sie achten sollten |
|---|---|---|
| Unternehmensdaten | Einstellungen › Unternehmen; Bankkonten | Vollständige Unternehmens- und Steuerdaten sowie die für den Zahlungsverkehr genutzte Bankverbindung hinterlegen; an einer Testrechnung prüfen, was in die XML-Datei übernommen wird |
| Peppol registrieren | Buchhaltung › Konfiguration › Einstellungen, Abschnitt „PEPPOL Electronic Invoicing“ | Endpunkt ist meist Handelsregister- oder USt-Nummer; Eingangsjournal festlegen |
| Rechnungsformat je Kunde | Kontakt, Reiter „Buchhaltung“, Feld „Format“ | Etwa Factur-X (ZUGFeRD) oder XRechnung; öffentliche Auftraggeber geben Format und gegebenenfalls Leitweg-ID vor |
| Übertragungsweg je Kunde | Kontakt, Reiter „Buchhaltung“, Versandart | Peppol, wenn der Kunde dort erreichbar ist; sonst E-Mail |
| Standardformat (optional) | Buchhaltung › Konfiguration › Journale › Kundenrechnungen | Nur sinnvoll, wenn es für die Mehrzahl der Kunden passt |
| Rechnungskorrekturen | Gutschrift aus der Rechnung erstellen und senden | Auch die Berichtigung muss als E-Rechnung hinausgehen |
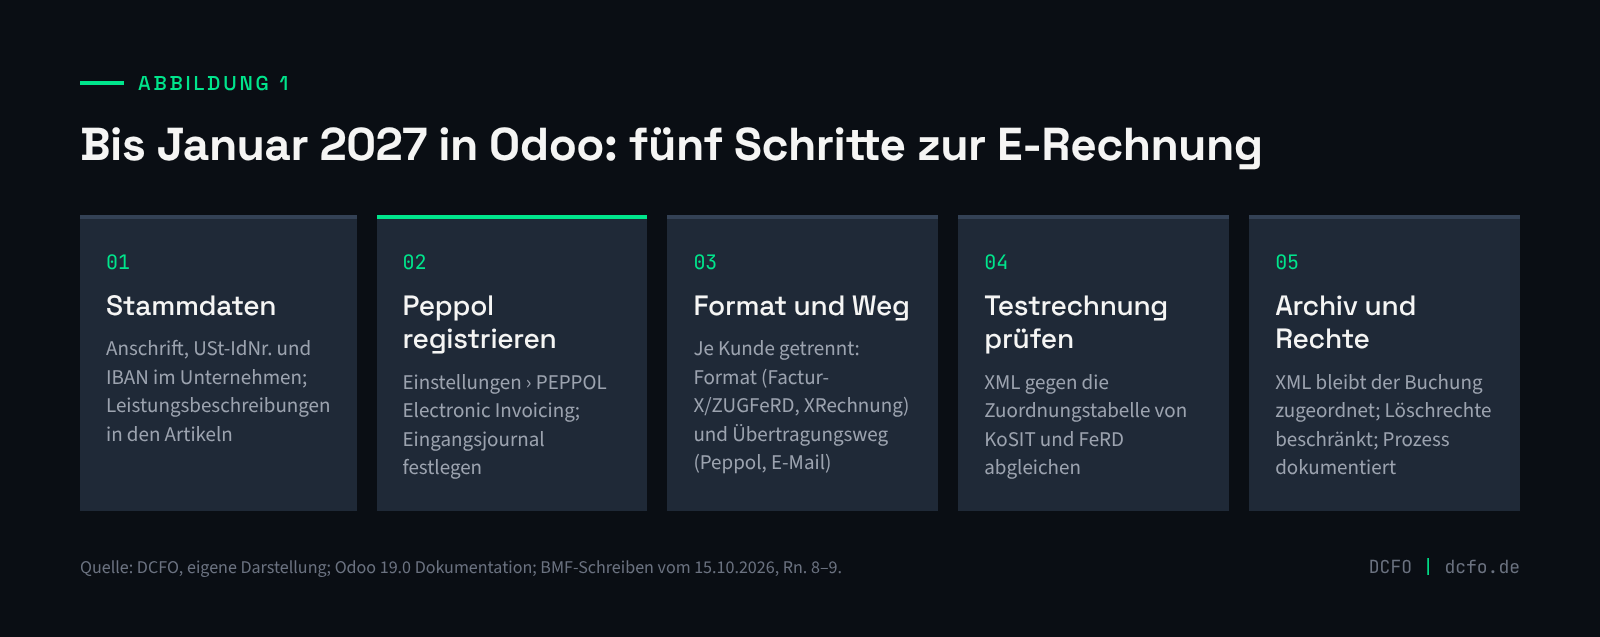
Abbildung 1: Fünf Schritte zur E-Rechnung in Odoo bis Januar 2027. Quelle: DCFO, eigene Darstellung.
Nach unserer Erfahrung liegt die Hauptarbeit in Stammdaten und Artikelbezeichnungen. Beschreibt die Rechnungszeile die Leistung nur mit einem Kürzel oder fehlt das Leistungsdatum, entsteht womöglich eine verarbeitbare Datei ohne alle Pflichtangaben. Gleichen Sie Testrechnungen deshalb mit der Zuordnungstabelle ab und prüfen Sie bei ZUGFeRD das Profil.
Warum Versand und Empfang über Peppol?
Peppol ist ein europäisches Netzwerk, über das registrierte Teilnehmer E-Rechnungen direkt von System zu System übermitteln. Peppol ist ein Übertragungsweg, kein Format, und nicht vorgeschrieben; der E-Mail-Versand einer XRechnung oder ZUGFeRD-Datei ist ebenso zulässig. Für wiederkehrende B2B-Rechnungsprozesse empfehlen wir Peppol dennoch als bevorzugten Weg, weil die strukturierten Daten ohne Postfach, Ausdruck oder Texterkennung im System ankommen. Ob das trägt, hängt davon ab, ob Ihre wesentlichen Geschäftspartner über das Netzwerk erreichbar sind.
Laut Odoo-19-Dokumentation ist die Peppol-Registrierung kostenlos; die Freischaltung dauert in der Regel bis zu einem Tag. Für den Versand über Peppol nutzt Odoo strukturierte Formate wie „BIS Billing 3.0“ oder „XRechnung CIUS“. Eingehende Rechnungen ruft Odoo mehrmals täglich ab und legt sie als Entwurf im Einkaufsjournal oder in der Dokumente-App ab.
Die Grenzen: Peppol erreicht nur registrierte Geschäftspartner; für alle anderen bleibt die E-Mail. Und ein Entwurf aus Peppol ist noch keine geprüfte Buchung; Kontierung, Steuerschlüssel und Freigabe bleiben Aufgabe der Buchhaltung.
Was muss aufbewahrt werden?
Aufzubewahren ist in erster Linie der strukturierte Teil der E-Rechnung, also die XML-Datei, und zwar acht Jahre (§ 14b Abs. 1 UStG; für Buchungsbelege § 147 Abs. 3 AO). Die GoBD in der Fassung vom 14.07.2025 konkretisieren das:
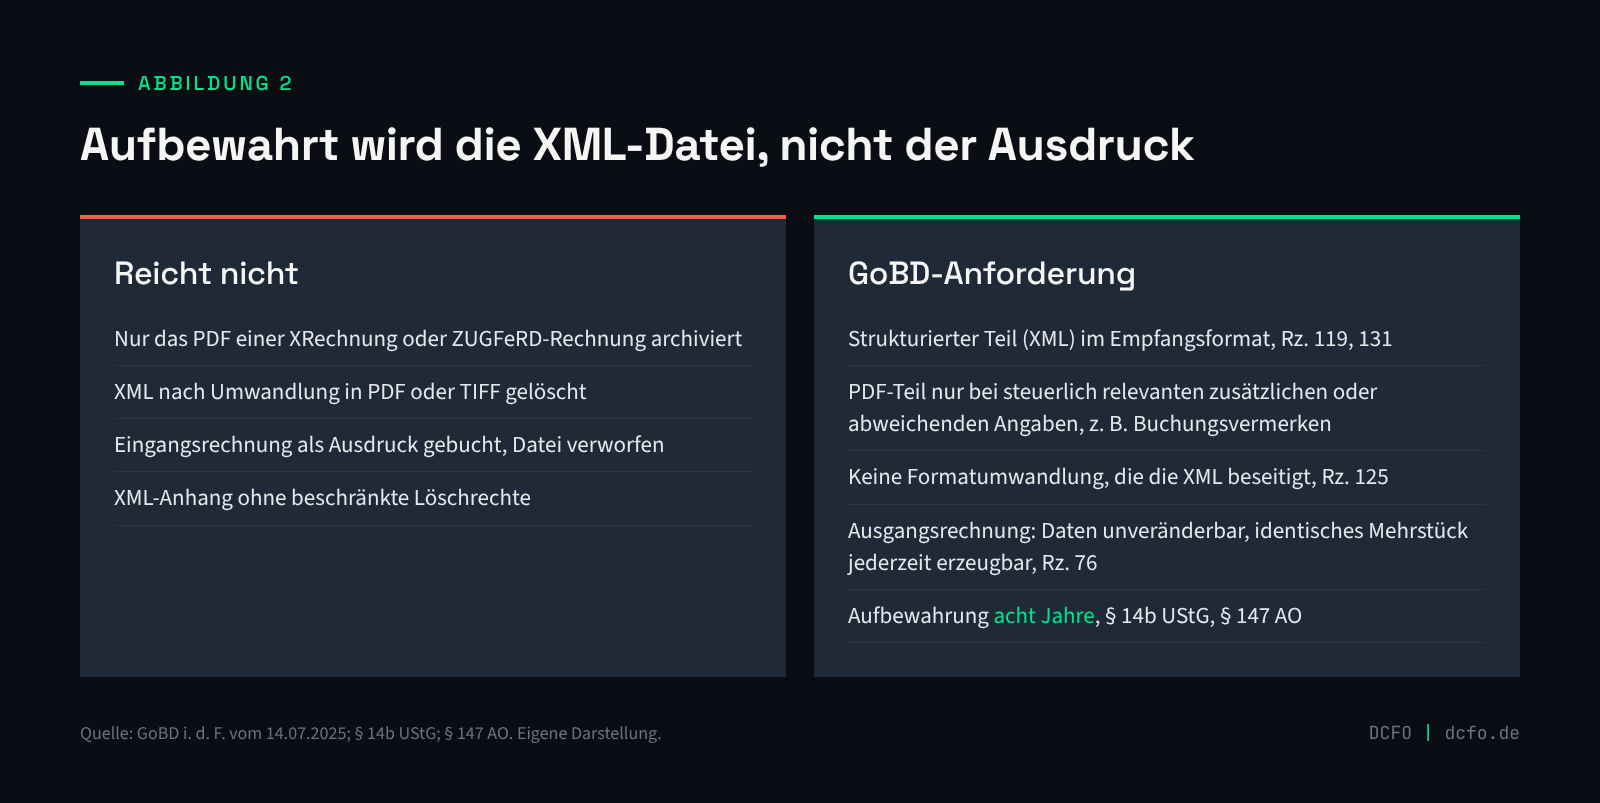
Abbildung 2: Aufbewahrung von E-Rechnungen nach den GoBD (Fassung 14.07.2025). Quelle: DCFO, eigene Darstellung.
- Eingangsrechnungen sind in dem Format aufzubewahren, in dem sie empfangen wurden, bei E-Rechnungen also als XML (GoBD Rz. 131).
- Der PDF-Teil einer hybriden Rechnung ist zusätzlich aufzubewahren, wenn er steuerlich bedeutsame zusätzliche oder abweichende Informationen enthält, etwa Buchungsvermerke (GoBD Rz. 119, 131).
- Eine Formatumwandlung darf die XML-Datei nicht beseitigen (GoBD Rz. 125, Beispiel 10).
- Ausgangsrechnungen müssen nicht als PDF-Kopie gespeichert werden, wenn die Rechnungsdaten unveränderbar gespeichert sind und das Programm jederzeit ein inhaltlich identisches Mehrstück erstellen kann (GoBD Rz. 76).
Daraus folgt ein klares Kontrollziel: An jeder gebuchten E-Rechnung muss die empfangene oder erzeugte XML-Datei dauerhaft zugeordnet bleiben. Berechtigungen und technische Abläufe in Odoo sind so einzurichten und zu prüfen, dass die Datei nicht unkontrolliert gelöscht oder ersetzt werden kann. Eine Softwarebescheinigung ersetzt diese Prüfung nicht: Die Bescheinigung nach IDW PS 880, die die BDO AG am 15.10.2024 für „odoo – Version 18.0 – Modul Accounting (Buchhaltung)“ (Cloud) erteilt hat, beurteilt die Software bei sachgerechter Anwendung, nicht Einrichtung und Buchführung im einzelnen Unternehmen. Für Odoo 19 ist bislang keine Bescheinigung veröffentlicht (Stand: 15. November 2026).
Welche Kontrollen gehören in den Prozess?
Der geänderte Prozess gehört in die Verfahrensdokumentation (§ 147 Abs. 1 Nr. 1 AO). Nach unserer Erfahrung bewähren sich für den Anfang vier Kontrollen:
| Kontrolle | Durchführung | Nachweis |
|---|---|---|
| Stammdaten | vor der Umstellung und danach regelmäßig: Format und Übertragungsweg je Geschäftskunde, begründete Ausnahmen | Stammdatenliste oder Änderungsprotokoll |
| XML-Inhalt | Testrechnung je wesentlicher Rechnungsart, danach Stichproben gegen die Pflichtangaben | Validierungsbericht und archivierte Testfälle |
| Rechnungseingang | laufender Abgleich von Peppol, E-Mail und Einkaufsjournal; Buchung mit der XML-Datei, nicht mit einem Ausdruck | Eingangsliste oder Workflowprotokoll |
| Aufbewahrung | regelmäßige Kontrolle der Lösch- und Änderungsrechte an Belegen und Anhängen | Rollenmatrix und Stichprobenprotokoll |
Mehr dazu in den Beiträgen Festschreibung in Odoo und Ist Odoo GoBD-konform?.
Was das für Sie bedeutet
Die technische Erzeugung einer E-Rechnung ist in Odoo nur ein Teil der Umstellung. Entscheidend sind vollständige Stammdaten, die Trennung von Format und Übertragungsweg, ein kontrollierter Rechnungseingang und die dauerhafte Aufbewahrung der strukturierten Daten. Als Checkliste bis Ende 2026:
- Vorjahresumsatz und betroffene Umsätze klären.
- Unternehmens- und Kundenstammdaten prüfen.
- Rechnungsformat und Übertragungsweg je Kunde getrennt festlegen.
- Peppol registrieren und Eingangsjournal bestimmen.
- Testrechnungen je wesentlicher Rechnungsart erzeugen.
- XML-Inhalt und Profil validieren.
- Berechtigungen für Belege und Anhänge prüfen.
- Aufbewahrung und Verfahrensdokumentation aktualisieren.
Im GoBD Check nehmen wir auf, wie Rechnungseingang, Rechnungsausgang, XML-Aufbewahrung und Berechtigungen in Ihrem Odoo eingerichtet sind, und beurteilen diese Ausgestaltung anhand definierter Kriterien. Der schriftliche Bericht benennt Gegenstand und Stichtag, Feststellungen und Handlungsempfehlungen. Er trifft keine Aussage über jede einzelne Rechnung; die Verantwortung für die Buchführung bleibt bei der Geschäftsführung. Wenn Sie zunächst klären möchten, wo Ihr Unternehmen bei der Umstellung steht, nutzen Sie das kostenlose Erstgespräch.
Häufige Fragen
Reicht eine PDF-Rechnung per E-Mail ab 2027 noch aus?
Für Umsätze ab 2027 an inländische Unternehmer nur, wenn Ihr Gesamtumsatz 2026 höchstens 800.000 Euro betrug und der Empfänger zustimmt, und nur bis Ende 2027. Ab 2028 ist sie im inländischen B2B-Geschäft grundsätzlich nicht mehr zulässig, abgesehen von den gesetzlichen Ausnahmen.
Muss ich E-Rechnungen über Peppol versenden?
Nein. Das Gesetz schreibt ein strukturiertes Format vor, nicht den Übertragungsweg; eine XRechnung oder ZUGFeRD-Datei per E-Mail genügt. Peppol hat den Vorteil, dass eingehende Rechnungen direkt als Entwurf in Odoo landen.
Muss ich neben der XML-Datei auch das PDF aufbewahren?
In der Regel nicht. Das PDF ist nur aufzubewahren, wenn es steuerlich bedeutsame zusätzliche oder abweichende Informationen enthält, etwa Buchungsvermerke.
Fundstellen
- Umsatzsteuergesetz, § 14 Ausstellung von Rechnungen (abgerufen am 15.11.2026)
- Umsatzsteuergesetz, § 14b Aufbewahrung von Rechnungen (abgerufen am 15.11.2026)
- Umsatzsteuergesetz, § 27 Allgemeine Übergangsvorschriften, Abs. 38 (abgerufen am 15.11.2026)
- Umsatzsteuer-Durchführungsverordnung, § 33 Rechnungen über Kleinbeträge, § 34 Fahrausweise, § 34a Rechnungen über steuerfreie Umsätze von Kleinunternehmern (abgerufen am 15.11.2026)
- Abgabenordnung, § 147 Ordnungsvorschriften für die Aufbewahrung von Unterlagen (abgerufen am 15.11.2026)
- Bundesministerium der Finanzen, Einführung der obligatorischen elektronischen Rechnung …; Ergänzende Regelungen, BMF-Schreiben vom 15.10.2026, GZ III C 5 - S 7287-a/00019/021/017 (ausgewertet am 15.11.2026)
- Bundesministerium der Finanzen, GoBD; 2. Änderung aufgrund verschiedener gesetzlicher Änderungen, BMF-Schreiben vom 14.07.2025, GZ IV D 2 - S 0316/00128/005/088 (ausgewertet am 15.11.2026)
- Haufe, Elektronische Rechnung wird Pflicht: E-Rechnung im Überblick, 22.10.2026 (abgerufen am 15.11.2026)
- Odoo S.A., Odoo 19.0 Dokumentation, Electronic invoicing (EDI) (abgerufen am 15.11.2026)
- Odoo S.A., Odoo 19.0 Dokumentation, Vendor bills (abgerufen am 15.11.2026)